房屋買賣常見稅務速查:賣方三稅、繼承受贈、重購退稅、買方稅費、持有稅、交屋分算和試算工具。法規整理到 115 年 10 月;比例和門檻每年會調,用前請看各頁的年度標示。
這筆賣屋要繳什麼稅?
賣方三稅對照
土地增值稅每一筆都要繳;所得稅看取得時間,只會是房地合一稅或財交稅其中一種。
| 房地合一稅 | 土地增值稅 | 財產交易所得稅(舊制) | |
|---|---|---|---|
| 適用 | 105/1/1 以後取得 | 每次土地移轉 | 104/12/31 以前取得 |
| 課稅範圍 | 房屋+土地的獲利 | 土地的漲價 | 只有房屋部分(土地免所得稅) |
| 自用設戶籍 | 本人、配偶、未成年子女 | 本人、配偶、直系親屬 | 本人、配偶、直系親屬(重購退稅用) |
| 稅基 | 成交價 − 成本 − 費用 − 土地漲價總數額 | 土地漲價總數額 | 核實:(售價 − 成本 − 費用) × 房屋占比 未提示成本:房屋評定現值 × 地區比例 |
| 稅率 | 45 / 35 / 20 / 15%,自住 10% | 20 / 30 / 40%,自用 10% | 併入綜所稅 5 / 12 / 20 / 30 / 40% |
| 持有年限 | 2、5、10 年三個門檻;自住要滿 6 年 | 20、30、40 年以上可減徵 | 不影響稅率 |
| 自用優惠 | 免稅 400 萬,超過部分 10% | 一生一次、一生一屋 | 重購退稅 |
| 申報期限 | 移轉登記次日起 30 日內,虧損也要報 | 訂約後 30 日內,代書送件 | 隔年 5 月併綜所稅申報 |
| 誰繳 | 賣方 | 賣方(法定是原所有權人) | 賣方 |
交屋稅費分擔
一般買賣契約的慣例分法,實際以合約條款為準。
| 項目 | 誰負擔 | 算法/說明 |
|---|---|---|
| 土地增值稅 | 賣方 | 見「土地增值稅」頁 |
| 房地合一稅/財交稅 | 賣方 | 賣方自行申報,不經過履保專戶 |
| 抵押權塗銷費 | 賣方 | 代書費和規費 |
| 契稅 | 買方 | 房屋評定現值 × 6% |
| 印花稅 | 買方 | (房屋評定現值+公告土地現值)× 0.1% |
| 登記規費 | 買方 | (房屋評定現值+申報地價)× 0.1%,加書狀費每張 80 元 |
| 買方代書費 | 買方 | 依代書報價 |
| 房屋稅 | 按交屋日分算 | 課稅期間 7/1–隔年 6/30;交屋日前由賣方負擔 |
| 地價稅 | 按交屋日分算 | 課稅期間 1/1–12/31;交屋日前由賣方負擔 |
| 水電、瓦斯、管理費 | 按交屋日分算 | 交屋日前賣方,交屋日後買方 |
房地合一稅(2.0,110/7/1 起)
適用 105/1/1 以後取得的房地,預售屋和預售屋買賣權利也算在內。
稅率(依持有期間)
非自願出售(調職、非自願離職、其他非自願因素)或以自有土地與建商合建分回房地,5 年內出售也適用 20%。
取得成本
- 買賣:買進時的成交價。
- 繼承、受贈:繼承或受贈當時的房屋評定現值+公告土地現值。
例:小明 110 年買房,111 年過世由兒子繼承,112 年出售 → 成本 = 111 年繼承時的現值。
土地漲價總數額
土增稅單上的漲價總數額,簡單算是:交易當年度公告土地現值 − 前次移轉現值(按物價指數調整)。
相關費用
- 仲介費、契稅、代書費、廣告費、清潔費、搬運費、印花稅、規費、裝潢費等,憑單據扣除。
- 拿不出單據:按成交價 3% 計算,上限 30 萬。
自住優惠:免稅 400 萬,超過部分 10%
- 本人、配偶或未成年子女設籍,而且持有並實際居住連續滿 6 年。
- 交易前 6 年內沒有出租,也沒有營業或執行業務使用。
- 本人、配偶及未成年子女,交易前 6 年內沒有用過這項優惠。
申報
- 完成移轉登記的次日起 30 日內申報,不論賺錢或虧損都要報。
- 逾期或漏報會被處罰鍰;虧損可以在之後 3 年內,從房地合一的獲利中扣除。
土地增值稅
土地移轉時就漲價部分課稅,由代書在訂約後 30 日內申報。房屋本身不課。
一般稅率(累進)
A = 土地漲價總數額;B = 前次移轉現值 × 物價指數 ÷ 100。漲價倍數 = A ÷ B。
| 漲價倍數 | 持有 20 年內 | 超過 20 年 | 超過 30 年 | 超過 40 年 |
|---|---|---|---|---|
| 未達 1 倍 | A × 20% | A × 20% | A × 20% | A × 20% |
| 1 倍以上、未達 2 倍 | A × 30% − B × 10% | A × 28% − B × 8% | A × 27% − B × 7% | A × 26% − B × 6% |
| 2 倍以上 | A × 40% − B × 30% | A × 36% − B × 24% | A × 34% − B × 21% | A × 32% − B × 18% |
長期持有減徵:只減第二、三級超過 20% 的部分,超過 20 年減 20%、30 年減 30%、40 年減 40%。持有年數從前次移轉起算。
自用住宅用地:稅率 10%
| 一生一次 | 一生一屋 | |
|---|---|---|
| 次數 | 每人一生只能用一次 | 用過一生一次之後,符合條件就可以再用,不限次數 |
| 設籍 | 本人、配偶或直系親屬 | 本人、配偶或未成年子女,持有期間連續設籍 |
| 面積 | 都市土地 3 公畝(300㎡) 非都市土地 7 公畝(700㎡) | 都市土地 1.5 公畝(150㎡) 非都市土地 3.5 公畝(350㎡) |
| 持有期間 | 不限 | 持有該土地 6 年以上 |
| 出租營業 | 出售前 1 年內沒有出租或營業 | 出售前 5 年內沒有出租或營業 |
| 名下房屋 | 地上房屋屬於本人、配偶或直系親屬 | 出售時本人、配偶、未成年子女只有這一戶房屋 |
財產交易所得稅(舊制)
104/12/31 以前取得的房屋。只就房屋部分的獲利併入綜所稅,土地部分不課所得稅(但還是要繳土增稅)。依取得方式和成本資料,分成四種狀況。
先判斷是哪一種狀況
- 房子是繼承或受贈來的?→ 狀況 2(不管有沒有實價登錄,一律用繼承時現值核實)
- 買進成本查得到(101/8 實價登錄上路後買的,或拿得出買賣契約)?→ 狀況 1
- 查不到成本,總價有沒有達到高價住宅門檻?→ 有:狀況 4;沒有:狀況 3
| 狀況 | 成本怎麼認定 | 所得怎麼算 | 稅負 |
|---|---|---|---|
| 1. 成本有實價登錄 | 實際買進價 | (售價 − 成本 − 費用) × 房屋占比 | 看實際獲利 |
| 2. 繼承取得 | 繼承時的房屋+土地現值 | (售價 − 繼承時現值 − 費用) × 房屋占比 | 常見,繳比較多 |
| 3. 101 年前早期買賣 | 查不到,不算成本 | 房屋評定現值 × 地區比例 | 通常最輕 |
| 4. 查不到成本,屬於高價住宅 | 查不到,不算成本 | 成交價 × 房屋占比 × 20% | 看成交價,總價越高越重 |
房屋占比 = 出售時房屋評定現值 ÷(出售時房屋評定現值 + 出售時公告土地現值)
狀況 1:成本有實價登錄(核實計算)
101 年 8 月實價登錄上路後買的房子,國稅局查得到買進價,一律核實計算。早期買的只要拿得出買賣契約,也一樣核實。
舉例:103 年以 1,500 萬買進,現在以 2,500 萬賣出,費用 150 萬;出售時房屋評定現值 120 萬、公告土地現值 480 萬(房屋占比 20%)。
核實算出來是虧損時,就沒有財產交易所得。買進契約和費用單據要留好。
狀況 2:沒有實價登錄,但是繼承取得 常見、要繳比較多
舉例:繼承時房屋+土地現值 300 萬,現在賣 1,000 萬,有單據的費用 40 萬;出售時房屋評定現值 100 萬、公告土地現值 900 萬(房屋占比 10%)。
為什麼會繳比較多?
繼承時的現值(公告現值、評定現值)通常遠低於市價,等於成本被壓得很低,賣價扣掉之後的獲利就很大。同一間房子,跟狀況 3 的算法比:
| 例:賣 2,000 萬、繼承時現值 400 萬、費用 60 萬、房屋評定現值 80 萬、公告土地現值 720 萬 | 所得 |
|---|---|
| 繼承取得(狀況 2) | (2,000 − 400 − 60) × 10% = 154 萬 |
| 如果是早期買賣、拿不出成本(狀況 3,中正區 50%) | 80 × 50% = 40 萬 |
狀況 3:101 年前早期買賣取得,查不到成本
實價登錄上路前買的、買賣契約也找不到,國稅局沒有成本資料,就用房屋評定現值乘上地區比例當作所得。
舉例:中正區房屋評定現值 80 萬 → 80 × 50% = 40 萬。
台北市地區比例(114 年度標準)
| 比例 | 行政區 |
|---|---|
| 50% | 中正、中山、松山、大安、信義 |
| 48% | 士林、內湖、大同、南港 |
| 47% | 北投、萬華、文山 |
財政部 115/3/4 發布,適用 114 年出售的房屋(115 年 5 月報稅用)。115 年出售的標準要到 116 年 3 月才會公告。
如果屋主找得到當年的買賣契約,而且核實算起來比較少(甚至虧損),可以主動提出改用狀況 1 核實計算。
狀況 4:沒有實價登錄,但屬於高價住宅
查不到成本,但成交總價達到高價住宅門檻,就不能用狀況 3 的地區比例,改用成交價計算。
台北市門檻(114 年度):總價(含車位)6,000 萬以上,或每坪單價(不含車位)120 萬以上。
舉例:中正區總價 8,000 萬,出售時房屋評定現值 200 萬、公告土地現值 1,800 萬(房屋占比 10%)。
繼承或受贈後出售
判斷新舊制看的是「直接被繼承人」什麼時候取得,不是繼承人自己什麼時候繼承。被繼承人 105 年以後取得,就適用房地合一稅。
一、被繼承人 105 年以後取得 → 房地合一稅,持有期間可以往前併計
爸爸 106 年 3 月買進,兒子 108 年 5 月繼承,110 年 4 月出售。兒子自己只持有 1 年 11 個月(單看會是 45%),但可以把爸爸的持有期間併進來,從 106 年 3 月算到 110 年 4 月,共 4 年 1 個月,適用 35%。
二、連續繼承(再轉繼承)
同一筆房地連續發生 2 次以上繼承(含這一次),就是連續繼承。財政部 112/11/02 規定:
- 持有期間:各次被繼承人的持有期間全部合併計算,算稅率的持有年數可以一路往前推到第一代買進時。
- 自住 6 年:同樣可以合併,但只算各次被繼承人(或他的配偶、未成年子女)在那間房子設籍、實際居住、沒有出租或營業的期間。
- 新制還是舊制:看最後一位被繼承人的取得日。他如果也是繼承來的,取得日就是他繼承的那一天。
例 1:三代繼承
- 適用新制:兒子的直接被繼承人是爸爸,爸爸 106 年 5 月繼承取得(105 年以後),雖然爺爺是 99 年 3 月買的,兒子出售還是課房地合一稅。
- 持有期間:併計爺爺、爸爸,從 99 年 3 月算到 109 年 6 月,共 10 年 3 個月,超過 10 年,適用 15%。
- 注意:如果在 109 年 3 月(含)以前出售,持有剛好 10 年或不到,還不算「超過 10 年」,適用 20%。卡在門檻附近時,一律用所有權移轉登記的日期算。
例 2:甲君(筆記案例)
| 時間 | 事件 |
|---|---|
| 102 年 1 月 | 甲君的爺爺買入 A 房地 |
| 111 年 1 月 | 爺爺身故,由甲君的爸爸繼承 |
| 112 年 1 月 | 爸爸身故,由甲君繼承 |
| 112 年 12 月 | 甲君出售 |
- 適用新制:甲君的直接被繼承人是爸爸,爸爸 111 年繼承取得(105 年以後)。
- 持有期間:併計爺爺和爸爸,102 年 1 月到 112 年 12 月,超過 10 年,稅率 15%。
- 自住優惠:爺爺、爸爸、甲君持有時都是自住(所有權人或配偶、未成年子女設籍居住,沒有出租或營業),而且甲君一家交易前 6 年內沒用過自住優惠,就能再享 400 萬免稅額、超過部分 10%。
例 3:財政部說明案例(張家)
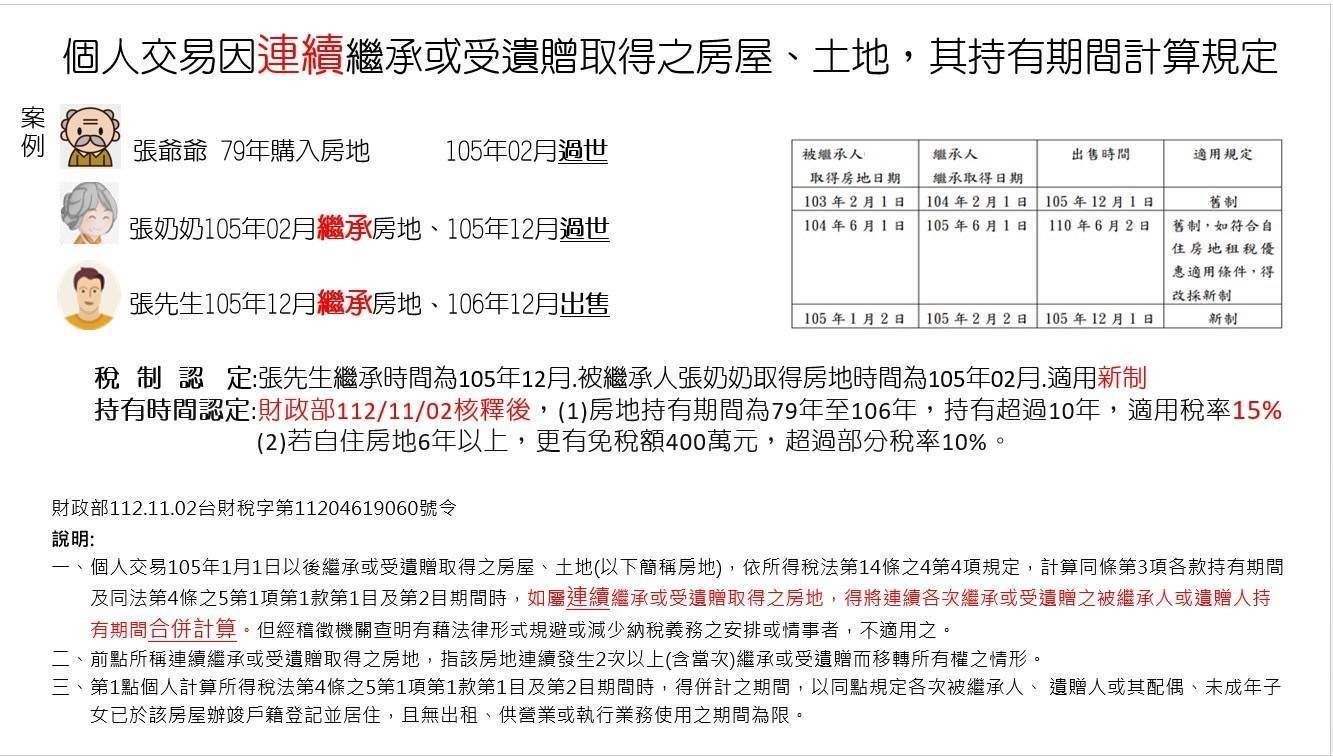
- 適用新制:張先生的被繼承人是張奶奶,張奶奶 105 年 2 月繼承取得,在 105 年以後。
- 持有期間:從張爺爺 79 年買進算到 106 年出售,超過 10 年,稅率 15%。
- 自住:自住房地滿 6 年以上,還有 400 萬免稅額,超過部分 10%。
圖中對照表:同樣是繼承,什麼時候是舊制、什麼時候是新制
| 被繼承人取得日 | 繼承人取得日 | 出售日 | 適用 |
|---|---|---|---|
| 103/2/1 | 104/2/1 | 105/12/1 | 舊制 |
| 104/6/1 | 105/6/1 | 110/6/2 | 舊制 符合自住房地優惠條件,可以改採新制 |
| 105/1/2 | 105/2/2 | 105/12/1 | 新制 |
第二列:被繼承人 104 年取得,就算繼承人 105 年才繼承,原則上還是舊制;但如果符合自住條件,可以選擇改用新制的自住優惠(400 萬免稅、10%)。
三、受贈取得
以受贈日為取得日,105 年以後受贈就是房地合一,成本用受贈時的房屋評定現值+公告土地現值。持有期間不能併計贈與人的期間;配偶之間相互贈與例外,可以併計。
重購退稅
賣掉自住屋、2 年內再買自住屋,可以退已繳的稅;先買後賣也可以。三種稅分開申請,比的東西不一樣:土增稅比「土地現值」,房地合一稅比「房地成交價」。
| 土地增值稅 | 房地合一稅 | 財產交易所得稅 | |
|---|---|---|---|
| 拿什麼比 | 土地的申報移轉現值(只看土地) | 土地+房屋的成交價(實價) | 房屋成交價 |
| 退多少 | 全退或者退部分(見下方) | 新 ≥ 舊:全額退 新 < 舊:按比例退 | 新屋價 > 舊屋售價才能退 |
| 自用設戶籍 | 本人、配偶、直系親屬 | 本人、配偶、未成年子女 | 本人、配偶、直系親屬 |
| 新舊所有權人 | 只能同一人 | 本人或配偶 | 本人或配偶 |
| 重購期限 | 2 年內 | 2 年內(以移轉登記日算) | 2 年內 |
| 使用限制 | 新地 5 年內不得移轉或改作他用 | 新屋 5 年內不得移轉或改作他用 | 無 |
| 向誰申請 | 新地所在的地方稅務局 | 國稅局(重購登記次日起 5 年內) | 國稅局(報綜所稅時扣抵) |
土地增值稅重購退稅
現值都用申報移轉現值(公告土地現值 × 持分面積),不是市價。
| 例:舊地現值 800 萬、已繳 60 萬 | ★ | 退稅 |
|---|---|---|
| 新地現值 900 萬 | 900 − 740 = 160 | 160 ≥ 60,全退 60 萬 |
| 新地現值 770 萬 | 770 − 740 = 30 | 60 > 30,退 30 萬 |
| 新地現值 700 萬 | 700 − 740 = −40 | ★ ≤ 0,不退 |
要件
- 賣的和買的都是自用住宅用地:本人、配偶或直系親屬設籍,沒有出租或營業。
- 新舊土地的所有權人必須是同一人,夫妻互換名義不行。
- 出售後 2 年內重購,先買後賣也可以。
- 不管出售時是用自用 10% 還是一般稅率繳的,都可以申請。
房地合一稅重購退稅:比例算法
價格都用實際成交價,土地和房屋合在一起算。
| 例:舊屋售 3,000 萬、已繳 45 萬 | 退稅 |
|---|---|
| 新屋 3,500 萬 | 新 ≥ 舊,全退 45 萬 |
| 新屋 2,400 萬 | 45 × 2,400 ÷ 3,000 = 36 萬 |
| 新屋 1,500 萬 | 45 × 1,500 ÷ 3,000 = 22.5 萬 |
要件
- 賣的和買的都是自住房地:本人、配偶或未成年子女設籍並實際居住,沒有出租、營業或執行業務。
- 不需要住滿 6 年。住滿 6 年是 400 萬自住優惠的要件,跟重購退稅是兩回事。
- 新舊房地的移轉登記日相差 2 年以內。
- 先賣後買:新屋登記次日起 5 年內,向國稅局申請退稅。
- 先買後賣:賣舊屋申報房地合一時,直接按比例從應納稅額扣抵。
重購退稅試算
- 名義:舊屋在太太名下、新屋登記先生名下,土增稅退不到,房地合一稅可以。
- 比的基準不同:同一組換屋,土增稅看土地現值、房地合一看成交價,可能一個全退、一個只能比例退。
- 買新賣新不算:國稅局案例,甲君 112/6 買 A 屋、113/12 又買 B 屋,114/4 賣掉 B 屋申請重購扣抵 170 萬,被調整為 0 元並補稅。要賣掉的是先買的舊自住屋,換屋才成立。
- 5 年限制:新屋(新地)5 年內出租、移轉或改作他用,退的稅會被追回。
買方稅費
買方在過戶時要繳的三項,代書會一起算進買方費用。
| 項目 | 稅基 | 稅率 | 說明 |
|---|---|---|---|
| 契稅 | 房屋評定現值(申報契價) | 買賣 6% | 只就房屋課,土地不課。訂約 30 日內申報。 其他稅率:贈與、占有 6%,典權 4%,交換、分割 2% |
| 印花稅 | 房屋評定現值+公告土地現值 | 0.1% | 貼在公契上 |
| 登記規費 | 房屋評定現值+申報地價 | 0.1% | 另加書狀費每張 80 元;設定抵押另計 0.1% |
奢侈稅(特種貨物及勞務稅)的房地部分已經在 105 年房地合一上路時停徵。
持有稅:房屋稅、地價稅
每年都要繳。交屋時按交屋日分算。
房屋稅(2.0,113/7/1 起)
課稅期間 7/1–隔年 6/30,每年 5 月開徵。稅基是房屋評定現值。
| 類別(台北市) | 稅率 |
|---|---|
| 全國單一自住,現值 284.2 萬以下 | 1% |
| 自住(本人、配偶、未成年子女全國 3 戶內) | 1.2% |
| 非自住,全國持有 2 戶以下 | 3.2% |
| 非自住 3–4 戶 | 3.8% |
| 非自住 5–6 戶 | 4.2% |
| 非自住 7 戶以上 | 4.8% |
| 營業用 | 3% |
自住要件:本人、配偶或直系親屬實際居住並辦竣戶籍登記,沒有出租或營業。出租房屋、建商餘屋另有稅率。
地價稅
每年 8/31 是課稅基準日,誰在名下誰繳;11 月開徵,課稅期間 1/1–12/31。稅基是申報地價。
一般用地累進:超過累進起點地價每多 5 倍加一級,最高 55‰。
自用住宅 2‰ 要件
- 本人、配偶或直系親屬設籍。
- 沒有出租或營業。
- 都市土地 3 公畝、非都市土地 7 公畝以內。
- 本人、配偶及未成年子女只能適用一處。
- 要申請:9/22 前送件,當年度生效。
房地合一稅試算
單位:萬元。費用留空時自動按成交價 3% 計算,上限 30 萬。結果只供店內參考,正式金額以國稅局核定為準。
預設數字是小財的案例(見「範例與練習」)。
土地增值稅試算
單位:萬元,填持分後的總額。物價指數請查財政部當月公告(以前次移轉年月對照)。改良費用沒有就填 0。
預設是虛構數字,只用來示範怎麼算。
範例與練習
範例:小財
107 年 3 月以 1,000 萬買進,111 年 6 月以 1,460 萬賣出,仲介加代書費約 45 萬,土地漲價總數額約 15 萬。
修法前後差多少?
舊版房地合一(1.0)持有超過 2 年、10 年內的稅率是 20%:400 × 20% = 80 萬。2.0 新制是 140 萬,兩者差 60 萬。
進階考題:甲君
甲君出售一筆房地,持有 1.5 年。售價 1,200 萬,取得成本 800 萬,沒有提出費用單據,土地漲價總數額 10 萬。請問房地合一稅多少?
解答
持有不到 6 年,不能用自住優惠。
練習:繼承判斷
王媽媽 98 年買進一戶,110 年過世由兒子繼承,兒子 115 年出售。要課哪一種稅?
解答
直接被繼承人王媽媽是 98 年(104 年底前)取得,所以課財產交易所得稅(舊制),只算房屋部分。如果兒子符合自住條件,可以選擇改用房地合一稅的自住優惠。